

|
|
| নির্বাচিত পোস্ট | লগইন | রেজিস্ট্রেশন করুন | রিফ্রেস |
 সৈয়দ কুতুব
নিজের অজ্ঞতা নিজের কাছে যতই ধরা পড়ছে প্রচলিত বিশ্বাসের প্রতি ততই অবিশ্বাস জন্মাছে!
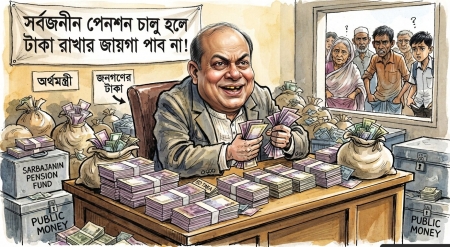
সরকারের মনোভাব সাধারণ মানুষের পক্ষে বোঝা কঠিন। ফ্যাসিস্ট আমলের বিতর্কিত 'সর্বজনীন পেনশন' প্রকল্পটি বাতিল না করে বর্তমান সরকার উল্টো নতুন নতুন স্কিম চালু করছে এবং এর সুযোগ-সুবিধা দিন দিন বাড়িয়ে চলেছে। এতে সরকারের কী ফায়দা হবে? প্রজেক্ট এখন যেভাবে চলছে তার কোনো ভবিষ্যৎ নেই। ২০২৩ সাল থেকে শুরু করে আজ পর্যন্ত মাত্র তিন লাখ আশি হাজার মানুষ এতে নিবন্ধন করেছেন, অথচ ফ্যাসিস্ট আমলে দশ কোটি মানুষকে এর আওতায় আনার পরিকল্পনা করা হয়েছিল। শেখ হাসিনার সরকার সে সময় সরকারি কর্মকর্তা ও কর্মচারীদের জন্য এই প্রকল্পের অধীনে একটি বিশেষ স্কিমও খুলেছিল।
২০২৪ সালের জুলাই মাসে নতুন সরকারি চাকরিতে প্রবেশকারীদের জন্য 'প্রত্যয়' নামক স্কিমে নিবন্ধন বাধ্যতামূলক করার উদ্যোগ নেওয়া হয়েছিল। তৎকালীন বিরোধী দল এবং পাবলিক ইউনিভার্সিটির শিক্ষকেরা এর তীব্র প্রতিবাদ জানান। পরিস্থিতি এমন পর্যায়ে পৌঁছেছিল যে স্বয়ং শেখ হাসিনাকে ভয়ে এই স্কিম বাতিল করতে বাধ্য হতে হয়। যাঁরা বলেন শেখ হাসিনা কাউকে ভয় পান না, সেদিন উনার চোখে-মুখে ভয়ের সেই রূপ আমরা স্পষ্ট দেখেছিলাম। এরপর আরও বড় অঘটন ঘটে এবং আওয়ামী লীগ সরকারের রাজনৈতিক পতন হয়। স্বাভাবিকভাবেই এই বিতর্কিত স্কিম নিয়ে এখন আর কারও আগ্রহ থাকার কথা না।
সেপ্টেম্বর মাসে সরকারের ওপর দিয়ে ঝড় বয়ে গেল। একপ্রকার বাধ্য হয়েই সরকারকে নতুন পে-স্কেলের গেজেট ঘোষণা করতে হয়েছে। তিন ধাপে মূল বেতন দেওয়ার এই ঘোষণায় প্রথম ধাপে সরকারের খরচ হবে ৩৮ হাজার কোটি টাকা। সরকারের কোনো খাত থেকে সমপরিমাণ আয় হয়েছে? রাজস্ব আদায়ের ক্ষেত্রে কোনো গতিশীলতা নেই। বারবার সিগারেটের ওপর ভ্যাট বাড়িয়ে রাজস্ব বাড়ানোর চেষ্টা করা হচ্ছে, বিড়িখোররাও হয়তো এখন সিগারেট কেনা কমিয়ে দিয়েছে ।
সরকারের অন্যতম গুরুত্বপূর্ণ মন্ত্রী আমির খসরু মাহমুদ এখন অর্থ মন্ত্রণালয় সামলাচ্ছেন। মানুষটির মুখে কোনো হাসি নেই; পে-স্কেলের গেজেট প্রকাশের পরও তাঁকে কোনো মিডিয়ায় দেখা যাচ্ছে না। মনে হচ্ছে, পর্দার আড়ালে বসে তিনি কেবল আয়-ব্যয়ের হিসাব মেলাতে ব্যস্ত। হাজার হোক, তিনি একজন ব্যবসায়ী মানুষ-পরিস্থিতি ও হিসাব-নিকাশ তিনি ঠিকই বোঝেন, কিন্তু বর্তমানে তিনি সম্পূর্ণ নিরুপায়।
একই সময়ে, অর্থাৎ সেপ্টেম্বরেই টিভিতে সর্বজনীন পেনশন নিয়ে সরকারের নতুন পরিকল্পনার সংবাদ দেখতে পেলাম। ২০২৩ সাল থেকেই এই প্রজেক্টের প্রতি আমার গভীর আগ্রহ রয়েছে, তাই গণমাধ্যমে এ সম্পর্কিত কোনো খবর এলে তা মনোযোগ দিয়ে পড়ি। সম্প্রতি (১৬-২২ সেপ্টেম্বর সময়কালে) জাতীয় পেনশন কর্তৃপক্ষ (এনপিএ) সর্বজনীন পেনশন নিয়ে যেসব নতুন পরিকল্পনা ও প্রস্তাব হাতে নিয়েছে, তার তালিকা বেশ দীর্ঘ।
১৭ই সেপ্টেম্বর এনপিএ পর্ষদের চতুর্থ বৈঠকে প্রস্তাবিত ও অনুমোদিত ছয়টি নতুন সুবিধার মধ্যে রয়েছে: পাঁচ বছর পর টাকা তোলার সুযোগ (পূর্বে স্কিম থেকে বের হওয়ার কোনো উপায় ছিল না, তবে এখন শারীরিক বা আর্থিক অক্ষমতার কারণে বিশেষ বিবেচনায় জমা অর্থ তোলা যাবে), স্বামী বা স্ত্রীর জন্য আজীবন পেনশন (চাঁদাদাতার মৃত্যুর পর মনোনীত স্বামী বা স্ত্রী আমৃত্যু পেনশন পাবেন), এবং ৫৫ বছর বয়স থেকেই পেনশন চালুর প্রস্তাব (বর্তমানে যা ৬০ বছর)। এছাড়া সুদভিত্তিক ব্যবস্থার বাইরে থাকতে ইচ্ছুক মানুষের জন্য ইসলামি বা শরিয়াহভিত্তিক পেনশন ব্যবস্থা চালুর উদ্যোগ, স্বাস্থ্যবিমা সুবিধা এবং নিবন্ধনকারী ব্যাংক, ডাকবিভাগ ও এমএফএস প্রতিষ্ঠানের কমিশন ১৫ টাকা থেকে বাড়িয়ে ২৫ টাকা করার প্রস্তাব রাখা হয়েছে।
অন্যান্য সিদ্ধান্তের মধ্যে রয়েছে- ৫০ শতাংশ পর্যন্ত ঋণ নেওয়ার সুযোগ বাস্তবে রূপ দেওয়ার পরিকল্পনা, ২০২৫-২৬ অর্থবছরের জন্য ১১.৬৮ থেকে ১১.১৭ শতাংশ পর্যন্ত মুনাফা অনুমোদন, সরকারি মালিকানাধীন কোম্পানি ও বেসরকারি ব্যাংকের কর্মীদের 'প্রগতি' স্কিমে অন্তর্ভুক্তি, এবং শরিয়াহভিত্তিক স্কিম চালুর জন্য আলাদা খসড়া আইন সংসদে প্রেরণের উদ্যোগ।
সর্বজনীন পেনশনের বিরোধিতা খোদ বর্তমান সরকার বিরোধী দলে থাকার সময়ে করেছিল। সে সময় একে 'লুটপাটের প্রকল্প' বলে আখ্যায়িত করা হয়েছিল। অবশ্য এর সব দায় একা তাদের নয়, কারণ শেখ হাসিনার সরকারকে তখন কেউ বিশ্বাস করতে পারছিল না। তৎকালীন অর্থমন্ত্রী আ হ মুস্তফা কামাল যখন সংসদে দাঁড়িয়ে বুক ফুলিয়ে বলেছিলেন যে এই প্রকল্প চালু হলে টাকা রাখার জায়গা থাকবে না এবং সরকারের আয় বহুগুণ বাড়বে, তখন সাধারণ মানুষ বুঝে গিয়েছিল; সরকার এবার এস. আলমদের পথে হাঁটছে।
ব্যাংকিং খাত যেভাবে ফোকলা করে দেওয়া হয়েছিল, তাতে সাধারণ মানুষের পক্ষে সরকারের ওপর আস্থা রাখা অসম্ভব ছিল। এর ওপর শিক্ষকদের সেই জোরালো প্রতিবাদ সাধারণ মানুষের মনে গভীর প্রভাব ফেলেছিল। তাহলে এমন একটি ত্রুটিপূর্ণ ও অজনপ্রিয় প্রকল্প বন্ধ না করে সরকার কেন তা টিকিয়ে রেখেছে ? এই প্রজেক্ট আর কোনোভাবেই লাভজনক হবে না । প্রথমত, সরকার পরিবর্তনের পরও সাধারণ মানুষ তাদের কষ্টার্জিত অর্থ এই পেনশন স্কিমে জমাতে একেবারেই আগ্রহী নয়।
দ্বিতীয়ত, সরকার যতই নতুন সুবিধা যোগ করুক না কেন, তৎকালীন সময়ে বিষয়টি নিয়ে যারা ওয়াকিবহাল ছিলেন, তারা শুরুতেই পরামর্শ দিয়েছিলেন যেন প্রজেক্টটিকে অর্থ মন্ত্রণালয়ের অধীনে না রেখে একটি স্বাধীন ও স্বায়ত্তশাসিত প্রতিষ্ঠানের হাতে ন্যস্ত করা হয়। বর্তমান সরকার কেন সেই পরামর্শ গ্রহণ করছে না? আগের সরকার লুটেরা ছিল বলেই নিজেদের অসৎ উদ্দেশ্যে সেই পরামর্শ আমলে নেয়নি; কিন্তু এটি তো জনগণের নির্বাচিত সরকার ! তারা কেন এটিকে একটি স্বতন্ত্র স্বায়ত্তশাসিত প্রতিষ্ঠানে রূপ দিচ্ছে না?
সর্বজনীন পেনশন নিয়ে এখন সিপিডিও কোনো কথা বলে না, অথচ পে-স্কেল দেওয়ার ক্ষেত্রে ঠিকই তারা সরকারকে পরামর্শ দিয়েছিল। সর্বজনীন পেনশনের সবচেয়ে বড় বিরোধিতার জায়গাটি ছিল অবসরকালীন সময়ে সরকারি কর্মকর্তা-কর্মচারীদের কেবল ৬২ হাজার টাকা পেনশন প্রাপ্তি নিয়ে। সেখানে কোনো জিপিএফ ফান্ড থাকবে কি না তা নিয়ে ধোঁয়াশা ছিল, গ্রাচুইটি ও ল্যাম্পগ্রান্টের বিষয়টিও অনিশ্চিত ছিল। সরকারি কর্মচারীদের দাবি ছিল আগের মতো বাজেট থেকে পূর্ণ বেতন দেওয়ার, পক্ষান্তরে আওয়ামী লীগ সরকার চেয়েছিল পেনশন ফান্ডে প্রতিষ্ঠান ও চাকরিজীবীরা নিজ বেতনের ১০ শতাংশ বা ৫ হাজার টাকা (যা কম হয়) কন্ট্রিবিউশন করবে। এতে একদিকে যেমন মূল বেতন কমে আসত, অন্যদিকে পেনশন বাদে অন্যান্য সব সুযোগ-সুবিধাও সংকুচিত হয়ে যেত।
হিসাব কষে দেখলে বোঝা যায়, 'প্রত্যয়' স্কিম বাদে বাকি সব স্কিমের সফল হওয়ার সম্ভাবনা ৫ শতাংশের নিচে ছিল। সাধারণ মানুষ স্বেচ্ছায় এর ধারেকাছেও যেত না। কেবল সরকারি চাকরিজীবীদের এই স্কিমে ঢোকানোর একটা প্রশাসনিক লেভারেজ সরকারের হাতে ছিল। যখন সেই পথও বন্ধ হয়ে গেল, তখন কেবল শুধু শুধু এই মৃত প্রজেক্টকে টেনে নিয়ে যাওয়ার মানে কী ? সরকার কি ভবিষ্যতে 'প্রত্যয়' স্কিমটি অন্য কোনো নামে আবার চালুর পরিকল্পনা করছে? যদি তাই হয়, তবে তারা নিছক সময় নষ্ট করছে। অথচ পরিবর্তন এনে নতুন কিছু করার এখনি ছিল সুবর্ণ সুযোগ। একসময় আমরা ভেবেছিলাম দেশে আর সহজে কোনো নতুন পে-স্কেল হবে না, আমাদের সেই ধারণা ভুল প্রমাণিত হয়েছে ।
সরকার যদি সত্যিই ভবিষ্যতে এই খাতে কোনো সংস্কার করতে চায়, তবে নতুন পে-স্কেলের সময় ইসলামি শরিয়াহ স্কিম চালুর চেয়ে প্রত্যয় স্কিমকে সম্পূর্ণ নতুন ও ভিন্ন কোনো নামে সংস্কার করে নিয়ে আসা উচিত ছিল। প্রত্যয়ের মূল ত্রুটিগুলো সংশোধন করার যথেষ্ট সুযোগ তাদের হাতে ছিল। আইএমএফে কাজ করার অভিজ্ঞতা সম্পন্ন আহসান এইচ মনসুর যখন বাংলাদেশ ব্যাংকের গভর্নর ছিলেন, তিনিও এ বিষয়ে সরকারকে কোনো কার্যকর পরামর্শ দেননি ।
সিপিডিও এ নিয়ে কোনো কথা বলেনি। উল্টো তারা এখন বলছে সরকার রাজস্ব আদায়ের যে লক্ষ্যমাত্রা ধরেছে তা অর্জিত হবে না, যার বাস্তব প্রতিফলন জুলাই-আগস্টের রাজস্ব আদায়ের পরিসংখ্যানেই দৃশ্যমান। দেশের কোনো বিশেষজ্ঞই সরকারকে খোলামেলাভাবে পরামর্শ দিল না যে, বাজেটের ওপর আর বাড়তি চাপ না বাড়িয়ে প্রত্যয় স্কিম নিয়ে নতুন করে ভাবা উচিত।
সরকার যদি র্যাবের নাম বদলে 'এসআরবি' করতে পারে, তবে সর্বজনীন পেনশনের একটি নতুন নাম দিতে সমস্যা কোথায়? যেকেনো বড় কাজে সফল হতে হলে সবসময় নিজেকে সামনে থেকেই উদাহরণ সৃষ্টি করতে হয়। সরকারের যত মন্ত্রী-এমপি এবং তাদের অনুসারী রয়েছেন, সবার আগে তাদের নিজেদেরই সর্বজনীন পেনশনে নিবন্ধন করা উচিত। আমাদের প্রধানমন্ত্রী যেভাবে তরুণ প্রজন্মের কাছে দিন দিন এক অনন্য আদর্শ হয়ে উঠছেন, সবার আগে তাঁর নিজের নামই এই পেনশন স্কিমে নিবন্ধিত হওয়া দরকার।
ফ্যামিলি কার্ড বিতরণের সময় যেমন ঘোষণা দেওয়া হয়েছিল যে মন্ত্রী-এমপিদের বিবিরাও ফ্যামিলি কার্ডের আওতায় আসবেন যদিও তারা কোনো ভাতা পাবেন না । একই কাজ তো সর্বজনীন পেনশনের ক্ষেত্রেও করা যায় । সরকারি দলে যারা আছেন সবাই মিলে একটা স্কিমে নিবন্ধন করুক ।পাশাপাশি যারা বিরোধী দলে আছেন তারা চাইলে শরিয়াহ স্কিমে নিবন্ধন করতে পারেন । তাহলেই সাধারণ মানুষের আস্থা ফেরত আসত বলেই আমার ধারণা ।
 ২২ টি
 +৩/-০
২৩ শে সেপ্টেম্বর, ২০২৬ বিকাল ৫:০৪
সৈয়দ কুতুব বলেছেন: সর্বজনীন পেনশন সফল হয় নাই অতিরিক্ত লোভ এবং অবিশ্বাসের কারনে । সমস্যা কি ছিলো সেটা নিয়ে অন্য কোনোদিন লিখবো ।
২| ২৩ শে সেপ্টেম্বর, ২০২৬ ভোর ৪:০৮
সত্যপথিক শাইয়্যান বলেছেন:
আপনি মূল সমস্যায় হাত দেন নাই।
সার্বজনীন পেনশন স্কিম দরীদ্র মানুষদের কোন কাজে আসবে না।
কারণ, তারা যে পরিবেশে থাকেন, সেখানে ডকুমেন্টস ব্রিষ্টির পানিতে ডুবে যাবে।
২৩ শে সেপ্টেম্বর, ২০২৬ বিকাল ৪:৫৭
সৈয়দ কুতুব বলেছেন: দরিদ্ররা তো হিসাবের বাইরে । শিক্ষিত শ্রেণীই মূলত টারগেট ছিলো।
৩| ২৩ শে সেপ্টেম্বর, ২০২৬ ভোর ৪:১০
সত্যপথিক শাইয়্যান বলেছেন:
ঢাকার রিকশাওয়ালারা যে ঝুপড়িতে থাকেন, সেগুলোতে কখনো গিয়েছিলেন?
২৩ শে সেপ্টেম্বর, ২০২৬ বিকাল ৪:৫৫
সৈয়দ কুতুব বলেছেন: মজার মন্তব্য করেছেন । আমাদের বস্তি এলাকায় নিজেদের বাড়ি ছিলো। রিকশাওয়ালারা আমাদের বাসায় ভাড়া থাকতো । বাস ড্রাইভার , কাজের বুয়া , হোটেল বয় ,ভিক্ষুক সবধরণের মানুষের সাথে পরিচয় ছিলো।
৪| ২৩ শে সেপ্টেম্বর, ২০২৬ ভোর ৬:৫৮
স্বপ্নের শঙ্খচিল বলেছেন: সরকার রাজস্ব আদায়ের যে লক্ষ্যমাত্রা ধরেছে তা অর্জিত হবে না,
যার বাস্তব প্রতিফলন জুলাই-আগস্টের রাজস্ব আদায়ের পরিসংখ্যানেই দৃশ্যমান।
...........................................................................................................
আমি কোন সরকারকে দেখি নাই যে, লক্ষ্যমাত্রা ধরে ছিলো তা সময়ে অর্জন করেছে ।
আর এখন তো বিশ্বে নানাহ সমস্যা তৈরী হচ্ছে । এ বিষয়ে সরকারকে পরিপূর্ণ দোষারোপ
না করে , কেন আইন ও বিচার মন্ত্রনালয় স্বাধীন করার কার্যক্রম বন্ধ হয়ে গেল
সে সর্ম্পকে বলুন ।
২৩ শে সেপ্টেম্বর, ২০২৬ বিকাল ৪:৫৮
সৈয়দ কুতুব বলেছেন: আইন ও বিচার মন্ত্রনালয় স্বাধীন করা যায় নাই কারণ প্রতিটি সরকার ভয় পায় ।
৫| ২৩ শে সেপ্টেম্বর, ২০২৬ সকাল ১১:৪৪
কলিমুদ্দি দফাদার বলেছেন:
তারেক সাহেব কার্ড-ফার্ড দিয়ে বাংলাদেশকে ওয়েলফেয়ার রাষ্ট্র বানাতে চাইছেন।
আদতে আমরা হবো তালেবান, বাংলা হবে আফগান....
২৩ শে সেপ্টেম্বর, ২০২৬ বিকাল ৫:০০
সৈয়দ কুতুব বলেছেন: বাংলা জীবনেও আফগান হবে না । আমাদের হুজুররা বেশি কামুক । তারা জৈবিক চাহিদা সামাল দিতে পারে না ।
৬| ২৩ শে সেপ্টেম্বর, ২০২৬ দুপুর ১২:৪৯
রাজীব নুর বলেছেন: একসময় সরকার থেকে রেশন দেওয়া হতো।
রেশন কার্ড আমাদেরও ছিলো।
বিএনপি সরকার হয়তো আবার আমাদের রেশন কার্ড দিবে।
২৩ শে সেপ্টেম্বর, ২০২৬ বিকাল ৫:০১
সৈয়দ কুতুব বলেছেন: ফিউচারে সরকারি চাকুরিজীবীরা রেশন কার্ড পাবে । আপনি পাবেন না ।
৭| ২৩ শে সেপ্টেম্বর, ২০২৬ বিকাল ৩:০০
ডঃ এম এ আলী বলেছেন:
সামু ব্লগ এখানে আজ খুব স্লো যাচ্ছে । অনেক কথা বলার আছে ফিরব ব্লগের গতি কিছু বারলে রাতের দিকে ।
শুভেচ্ছা রইল ।
২৩ শে সেপ্টেম্বর, ২০২৬ বিকাল ৫:০১
সৈয়দ কুতুব বলেছেন: ঠিক আছে ।
৮| ২৪ শে সেপ্টেম্বর, ২০২৬ সকাল ১১:১৬
ডঃ এম এ আলী বলেছেন:
পেনশন স্কীম নিয়ে খুবই মুল্যবান তথ্য সমৃদ্ধ পোস্ট দিয়েছেন । এটা আমি আবার এসে পাঠ করব ।
প্রায় বছর নয়েক আগে এই শিরোনামে ব্লগে একটি পোষ্ট দিয়েছিলাম ।
সরকারী-বেসরকারী চাকুরীতে সুযোগ সুবিধার সমতা বিধানের প্রতিশ্রুতি দিয়ে রাজনৈতিক দলসমুহের নির্বাচনী ইসতেহার এখন সময়ের দাবী !!!
সেই পোস্টে শেষের দিকে বিশাল এলাকা জুরে ই্উকের ন্যশনাল ইনসিউরেন্ম স্কীমের আওতায় কিভাবে সার্বজনীন
পেনশন স্কীম চালু করেছিল তার তথ্য উপাত্ত বিবরণী দিয়ে তা বাংলাদেশে কীভাবে কার্যকরী করা যাবে তার একটি
বিস্তারিত বিবরণ দিয়ে প্রকাশ করি । সে সময় অর্থমন্ত্রনালয়ে অর্থ বিভাগের সচিব ছিলেন আমার একজন পুরাতন
কলিগ ।
তাকে আমার সেই লেখাটির কথা ফোনে বলি । তার পর তার চাহিদা মত সেই পোস্ট এর একটি সফট কপি সাথে
অরো অনেক সাপোর্টিং ডকুমেন্ট প্রেরণ করি । তিনি আমার লেখা ও অন্যান্য সহায়ক লেখাটি নিয়ে থখনকার অর্থমন্ত্রী
আবুল মাল মুহিতের কাছে নিয়ে যান । মুহিত সাহেব লেখাটি নাকি মনযোগ দিয়ে পাঠ করেন । তারপর তারা
বিষয়টি নিয়ে তখনকার প্রধানমন্ত্রী শেখ হাছিনার সাথে দেখা করেন ও বিষয়টি আলোচনা করেন । এর কয়েক দিনের
মধ্যে তারা ঘোষনা দেন, তারা দেশে সার্বজনিন পেনশন স্কীম চালু করবেন । বিষয়টি আমি সেই সময়কার সচিবের
কাছ হতে জানতে পেরে ও পরে সংবাদ বিজ্ঞপ্তি দেথে সামুতে নিন্ম শিরোনামে একটি পোষ্ট দেই ।
সবার জন্য পেনশন, রূপরেখা চূড়ান্ত, খসড়া প্রস্তুত,সংস্লিষ্টদের প্রতি কৃতজ্ঞতা প্রকাশ
কিন্তু দুখের বিষয তারা ইউকে মডেলের মুল পেনশন স্কীমের অনেক কিছু যুক্তিহীন ভাবে তাদের জন্য সুবিধামত
বিষয়গুলি লেখে দেশে আংশিকভাবে চালু করেন । যার ফরে স্কীমটি নিয়ে সুধিমহলে যথেস্ট নমালোচনা হয় ও এবং
স্কীমটিকে কাটাছিড়া করে বাস্তবায়নের উদ্যোগে আমিউ যথেষ্ট বিরক্ত বোধ করি । যাহোক আপনার লেখাটি হতে
পেনশন স্কীমটির বর্তমান অনেক হালচাল জানা গেল ।
শুভেচ্ছা রইল
২৪ শে সেপ্টেম্বর, ২০২৬ দুপুর ১২:০১
সৈয়দ কুতুব বলেছেন: বাংলাদেশে আর আগের মডেলে কাজ করবে না । এটার প্রতি মানুষের অবিশ্বাস বেড়েছে । আপনার লেখাটা সময় করে পড়ে দেখবো ।
৯| ২৪ শে সেপ্টেম্বর, ২০২৬ সকাল ১১:৪৩
রাজীব নুর বলেছেন: পোষ্টে আবার এলাম। কে কি মন্তব্য করেছেন, সেটা জানতে।
২৪ শে সেপ্টেম্বর, ২০২৬ সকাল ১১:৫৯
সৈয়দ কুতুব বলেছেন: শুকরিয়া ।
১০| ২৪ শে সেপ্টেম্বর, ২০২৬ সকাল ১১:৫৩
শ্রাবণধারা বলেছেন: আপনার লেখাটি পড়ে বিষয়টা বোঝার চেষ্টা করলাম। কিন্তু তেমন কিছুই বুঝতে পারলাম না। পেনশন স্কিমটি কেন খারাপ, কিংবা কেন পাবলিক বিশ্ববিদ্যালয়ের শিক্ষকেরা এর বিরোধিতা করেছিলেন - সেটার কিছুই বুঝতে পারলাম না।
তবে মনে পড়ল, এই বিষয় নিয়ে আপনি আগেও একটি লেখা লিখেছিলেন। সম্ভবত সেখানেও ডঃ এম এ আলী ভাই উপরের মন্তব্যের মতোই একটি মন্তব্য করেছিলেন। সেটি আমি খুব আগ্রহ নিয়ে পড়েছিলাম, কারণ বিষয়টি বোঝার চেষ্টা করছিলাম।
২৪ শে সেপ্টেম্বর, ২০২৬ সকাল ১১:৫৮
সৈয়দ কুতুব বলেছেন: সহজ ভাষায় , সরকারি চাকুরিজীবীরা সর্বজনীন পেনশন স্কিমে যোগ দিলে পেনশনের ৬২৫০০ টাকা বাদে অন্য কোনো সুবিধা পাবেন না ।
১১| ২৫ শে সেপ্টেম্বর, ২০২৬ সকাল ৮:৪০
ডঃ এম এ আলী বলেছেন:
বিষয়টি নিয়ে আমি দীর্ঘদিন থেকেই কিছু ভাবছি আর কথা বলছি বিবেচনায় বিষয়টির প্রতি আমার আগ্রহ
থাকায় হাতে একটু সময় নিয়ে পুনরায় এখানে এসেছি কিছু কথা বলতে ।
আপনার লেখাটিতে সর্বজনীন পেনশন ব্যবস্থা নিয়ে বেশ কিছু গুরুত্বপূর্ণ প্রশ্ন ও উদ্বেগ তুলে ধরা হয়েছে। বিশেষ
করে জনগণের আস্থা, অর্থের নিরাপত্তা, পরিচালন কাঠামো, সরকারি কর্মচারীদের জন্য প্রস্তাবিত ‘প্রত্যয়’ স্কিম
এবং ভবিষ্যতে এই ব্যবস্থার আর্থিক স্থায়িত্ব এসব বিষয়ে জনপরিসরে আরও খোলামেলা আলোচনা হওয়া প্রয়োজন
বলে মনে করি।
তবে বিষয়টিকে মূল্যায়ন করতে গিয়ে একটি জায়গায় একটু সতর্ক থাকা দরকার। সর্বজনীন পেনশন ব্যবস্থা কার্যকর
হবে কি না, সেটি শুধু বর্তমানে কতজন নিবন্ধন করেছেন এই একটি সূচক দিয়ে নির্ধারণ করা কঠিন। মানুষের
অংশগ্রহণ অবশ্যই গুরুত্বপূর্ণ, কিন্তু একই সঙ্গে তহবিলের বিনিয়োগনীতি, দীর্ঘমেয়াদি রিটার্ন, মূল্যস্ফীতি,
ব্যবস্থাপনার স্বচ্ছতা, ঝুঁকি ব্যবস্থাপনা, সরকারের দায় এবং ভবিষ্যৎ প্রজন্মের ওপর আর্থিক প্রভাব সবগুলো
বিষয় একসঙ্গে বিবেচনা করা প্রয়োজন।
আমার ব্যক্তিগত আগ্রহের জায়গাটিও এখানে দীর্ঘদিনের। ২০১৭ সাল থেকে সর্বজনীন পেনশন ব্যবস্থা নিয়ে
আমি নিজেও নিয়মিত পড়াশোনা ও পর্যবেক্ষণ করছি এবং এ বিষয়ে আমার ব্লগের পাতায় কয়েকটি নিবন্ধও
প্রকাশ করেছি। সেখানে মূলত একটি প্রশ্নকে সামনে আনার চেষ্টা করেছি একটি দীর্ঘমেয়াদি পেনশন ব্যবস্থা শুধু
আইন বা সরকারি উদ্যোগের মাধ্যমে চালু করলেই হয় না; এর জন্য প্রয়োজন জনগণের আস্থা, প্রাতিষ্ঠানিক
স্বাধীনতা, স্বচ্ছ হিসাব, জবাবদিহি এবং ভবিষ্যৎ আর্থিক দায় সম্পর্কে পরিষ্কার ধারণা।
এ প্রসঙ্গে নিতেই হবে এমন না তবে যুক্তরাজ্যের ব্যবস্থাটি থেকে অন্তত একটি গুরুত্বপূর্ণ শিক্ষা নেওয়া যেতে পারে।
যুক্তরাজ্যে একজন করদাতা তাঁর HMRC Personal Tax Account-এ প্রবেশ করে নিজের Income Tax ও
National Insurance সম্পর্কিত তথ্য দেখতে পারেন। Annual Tax Summary-এর মাধ্যমে তিনি জানতে
পারেন তাঁর Income Tax ও National Insurance-এর অর্থ সরকারি ব্যয়ের কোন কোন বৃহৎ খাতে যেমন
স্বাস্থ্য, শিক্ষা, পরিবহন, সামাজিক নিরাপত্তা ইত্যাদিতে ব্যবহৃত হচ্ছে।
অন্যদিকে HMRC-এর National Insurance record-এর মাধ্যমে একজন ব্যক্তি তাঁর NI contribution
record, qualifying years এবং contribution-এর কোনো ঘাটতি আছে কি না তা দেখতে পারেন। একই
সঙ্গে State Pension forecast-এর মাধ্যমে তাঁর বর্তমান NI record অনুযায়ী ভবিষ্যতে কত State Pension
পাওয়ার সম্ভাবনা রয়েছে এবং নির্দিষ্ট কিছু ক্ষেত্রে কীভাবে তা বাড়ানো যেতে পারে, সেটিও জানা যায়।
এখানে একটি বিষয় পরিষ্কার করা জরুরি যুক্তরাজ্যের National Insurance-কে ব্যক্তিগত ব্যাংক বা সঞ্চয়ী
হিসাবের মতো ভাবা ঠিক নয়। ব্যক্তির NI contribution record তাঁর State Pension entitlement-এর
সঙ্গে সম্পর্কিত হলেও তাঁর দেওয়া প্রতিটি পাউন্ড আলাদা ব্যক্তিগত পেনশন ফান্ডে জমা থাকে ব্যবস্থাটি এমন নয়।
বরং National Insurance Fund-এর অর্থ মূলত State Pension ও অন্যান্য contributory benefits-এর
অর্থায়নে ব্যবহৃত হয় ।
কিন্তু এখানেই মূল শিক্ষাটি রয়েছে ব্যবস্থাটি কীভাবে কাজ করে, নাগরিক কী দিয়েছেন, তাঁর record কী এবং
ভবিষ্যতে কী পাওয়ার সম্ভাবনা রয়েছে এসব তথ্য নাগরিকের কাছে সহজে ও নিয়মিতভাবে দৃশ্যমান। এমন স্বচ্ছতা
নাগরিকের আস্থা ও সরকারের জবাবদিহিতা উভয়ই বাড়াতে পারে। যুক্তরাজ্যের Annual Tax Summary-তে
এমনকি Income Tax ও National Insurance-এর অর্থ সরকারি ব্যয়ের বিভিন্ন খাতে কীভাবে ব্যবহৃত হয়েছে
তার একটি ব্যাখ্যামূলক চিত্রও দেওয়া হয়।
আমার মনে হয়, বাংলাদেশের সর্বজনীন পেনশন ব্যবস্থার ক্ষেত্রেও এমন একটি সহজ, ব্যক্তিভিত্তিক এবং অনলাইন
স্বচ্ছতা ব্যবস্থা অত্যন্ত গুরুত্বপূর্ণ হতে পারে। একজন চাঁদাদাতা যেন নিজস্ব নিরাপদ অ্যাকাউন্টে লগইন করে দেখতে
পারেন তিনি কত টাকা জমা দিয়েছেন, তাঁর নিয়োগকর্তা বা প্রতিষ্ঠান কত দিয়েছে, তাঁর জমার ওপর কী হারে রিটার্ন
বা মুনাফা হিসাব হয়েছে, তহবিল কোথায় বিনিয়োগ করা হয়েছে, বিনিয়োগ থেকে কত আয় হয়েছে, ব্যবস্থাপনা ব্যয়
কত, এবং বর্তমান ধারায় তাঁর সম্ভাব্য অবসরকালীন মাসিক পেনশন কত হতে পারে।
শুধু তা-ই নয়, সরকারের পক্ষ থেকেও সামগ্রিকভাবে নিয়মিত প্রকাশ করা যেতে পারে সর্বজনীন পেনশন তহবিলে
মোট কত অর্থ জমা হয়েছে, কোথায় বিনিয়োগ করা হয়েছে, কী পরিমাণ আয় হয়েছে, বিনিয়োগের ঝুঁকি কতটা,
পরিচালন ব্যয় কত এবং ভবিষ্যৎ পেনশন দায় কত। স্বাধীন অডিট ও জনসম্মুখে প্রকাশিত বার্ষিক প্রতিবেদন এ
ব্যবস্থার বিশ্বাসযোগ্যতা আরও বাড়াতে পারে।
এ ধরনের স্বচ্ছতা থাকলে একজন মানুষ শুধু ‘সরকার বলছে আমার ভবিষ্যৎ নিরাপদ’ এমন একটি সাধারণ
আশ্বাসের ওপর নির্ভর করবেন না; বরং নিজের হিসাব নিজেই দেখতে পারবেন এবং প্রয়োজন হলে প্রশ্নও করতে
পারবেন। আমার বিবেচনায়, সর্বজনীন পেনশনের ক্ষেত্রে জনগণের আস্থা তৈরির এটি একটি মৌলিক শর্ত।
আমার মনে হয়, সর্বজনীন পেনশনকে একেবারে সফল’ বা ‘ব্যর্থ এই দুইয়ের একটিতে সীমাবদ্ধ না করে বরং
কীভাবে এটিকে আরও বিশ্বাসযোগ্য, টেকসই ও অংশগ্রহণবান্ধব করা যায়, সেই আলোচনাটিই বেশি ফলপ্রসূ হবে।
বিশেষ করে জাতীয় পেনশন কর্তৃপক্ষের কাঠামো ও স্বাধীনতা নিয়ে প্রশ্নটি গুরুত্বপূর্ণ। জনগণের দীর্ঘমেয়াদি সঞ্চয় ও অবসরকালীন নিরাপত্তার সঙ্গে যে প্রতিষ্ঠানটি যুক্ত, তার সিদ্ধান্ত গ্রহণ, বিনিয়োগ, অডিট, ঝুঁকি ব্যবস্থাপনা এবং
রাজনৈতিক ও প্রশাসনিক প্রভাব থেকে প্রাতিষ্ঠানিক সুরক্ষা এসব বিষয়ে যত বেশি স্বচ্ছতা থাকবে, মানুষের আস্থাও
তত বাড়ার সম্ভাবনা থাকবে।
একইভাবে, নতুন সুবিধা যেমন নির্দিষ্ট সময় পর আংশিক অর্থ উত্তোলনের সুযোগ, উত্তরাধিকারী বা স্বামী-স্ত্রীর
জন্য সুবিধা, স্বাস্থ্যবিমা, শরিয়াহভিত্তিক ব্যবস্থা কিংবা ঋণসুবিধা এসব নিঃসন্দেহে মানুষের অংশগ্রহণের ক্ষেত্রে
প্রভাব ফেলতে পারে। কিন্তু প্রতিটি সুবিধার পাশাপাশি এর আর্থিক ব্যয়, তহবিলের ওপর দীর্ঘমেয়াদি চাপ এবং
পেনশন ব্যবস্থার মূল উদ্দেশ্যের সঙ্গে সামঞ্জস্যও প্রকাশ করা দরকার।
আরেকটি বিষয় বিশেষভাবে গুরুত্বপূর্ণ বলে মনে করি সরকারি কর্মচারীদের জন্য ‘প্রত্যয়’ ধরনের অবদানভিত্তিক
পেনশন ব্যবস্থা এবং সাধারণ নাগরিকদের জন্য স্বেচ্ছাভিত্তিক পেনশন ব্যবস্থাকে একই দৃষ্টিকোণ থেকে দেখা ঠিক
হবে না। দুটির উদ্দেশ্য, অংশগ্রহণের ধরন এবং সরকারের আর্থিক দায় ভিন্ন হতে পারে। তাই এ বিষয়ে তুলনামূলক
ও নিরপেক্ষ আর্থিক বিশ্লেষণ প্রয়োজন।
সবশেষে বলব, সর্বজনীন পেনশন নিয়ে মতভেদ থাকতেই পার। কেউ এর বর্তমান কাঠামো নিয়ে প্রশ্ন তুলতে পারেন,
আবার কেউ এটিকে ভবিষ্যৎ সামাজিক নিরাপত্তার একটি প্রয়োজনীয় ভিত্তি হিসেবে দেখতে পারেন। কিন্তু যেহেতু
এটি কোটি মানুষের ভবিষ্যৎ অবসরকালীন নিরাপত্তার সঙ্গে সম্পর্কিত একটি দীর্ঘমেয়াদি বিষয়, তাই রাজনৈতিক
অবস্থানের ঊর্ধ্বে উঠে তথ্য, হিসাব এবং প্রাতিষ্ঠানিক স্বচ্ছতার ভিত্তিতে এর মূল্যায়ন হওয়াই সবচেয়ে জরুরি।
এই কারণেই এ বিষয়ে আমার ব্লগে প্রকাশিত পূর্ববর্তী নিবন্ধগুলোতেও আমি মূলত একই প্রশ্নগুলো নিয়ে আলোচনা
করার চেষ্টা করেছি সর্বজনীন পেনশনের প্রয়োজনীয়তা নয় শুধু, বরং এর অর্থনৈতিক স্থায়িত্ব, জনগণের আস্থা,
প্রাতিষ্ঠানিক স্বাধীনতা এবং দীর্ঘমেয়াদি দায় কীভাবে নিশ্চিত করা যায়।
আমার বিশ্বাস, বাংলাদেশে এমন একটি ব্যবস্থা গড়ে তোলা সম্ভব যেখানে একজন সাধারণ নাগরিকও নিজের
মোবাইল বা কম্পিউটার থেকে তাঁর পেনশন হিসাবের পূর্ণ চিত্র দেখতে পারবেন এবং একই সঙ্গে বুঝতে পারবেন
তাঁর দেওয়া অর্থ বৃহত্তর জাতীয় ব্যবস্থায় কীভাবে ব্যবস্থাপিত হচ্ছে। এতে শুধু সরকারের জবাবদিহিতাই বাড়বে না,
কর ও সামাজিক নিরাপত্তা ব্যবস্থার প্রতিও মানুষের আস্থা এবং অংশগ্রহণের আগ্রহ বাড়তে পারে।
আশা করি, এই গুরুত্বপূর্ণ বিষয়টি নিয়ে আরও তথ্যনির্ভর ও দলনিরপেক্ষ আলোচনা হবে। কারণ শেষ পর্যন্ত প্রশ্নটি
কোনো একটি সরকারের নয়, প্রশ্নটি হলো আজকের সিদ্ধান্ত আগামী প্রজন্মের অবসরকালীন নিরাপত্তাকে কতটা
সুরক্ষিত করতে পারবে।
বর্তমান সরকারের সহিত যদি আপনার কোন যোগসুত্রিতা থাকে তবে এইমন্ত্যের কথাগুলি তাদের গোচরে নিতে পারেন।
শুভেচ্ছা রইল
২৫ শে সেপ্টেম্বর, ২০২৬ সকাল ১১:৩২
সৈয়দ কুতুব বলেছেন: এটা নিয়ে অনেক আলোচনা হওয়া দরকার বলে মনে করি । সামনে আরো লেখার চেষ্টা করবো । সরকারের সাথে আমার কোনো যোগাযোগ নেই ।
©somewhere in net ltd.
১| ২৩ শে সেপ্টেম্বর, ২০২৬ ভোর ৪:০৬
সত্যপথিক শাইয়্যান বলেছেন:
আপনি এপ্লাই করেছিলেন?
শেখ হাসিনা সরকারের সেই পেনশন স্কিমে কী সমস্যা ছিলো?